مخاطر إدارة المشاريع: أنواعها وكيفية تحليلها والتعامل معها
لا يخلو أي مشروع من التحديات والمتغيرات، لكن الفارق الحقيقي يصنعه الاستعداد المبكر لها. فمن خلال تصنيف مخاطر المشاريع التشغيلية والمالية والزمنية، وتحليلها بأدوات دقيقة مثل سجل المخاطر ومصفوفة التقييم، يتمكن قادة الفرق من وضع استجابات استباقية تحمي الميزانية والجدول الزمني وتضمن تحقيق أهداف المشروع بكفاءة.
26/3/2024
إدارة المشاريع
لا يخلو أي مشروع من المخاطر، لكن تأثيرها يعتمد بدرجة كبيرة على قدرة فريق المشروع على اكتشافها وتقييمها والاستجابة لها في الوقت المناسب. وتتنوع مخاطر إدارة المشاريع بين المخاطر التشغيلية والاستراتيجية والمالية والقانونية، إضافة إلى مخاطر الجدولة والأداء والعوامل الخارجية التي قد تؤثر في سير المشروع ونتائجه.
ولا تعني إدارة المخاطر محاولة منع جميع المشكلات المحتملة، وإنما تهدف إلى الاستعداد لها وفهم احتمالية حدوثها وتأثيرها، ثم وضع الإجراءات المناسبة للتعامل معها. وكلما تم تحديد المخاطر في مراحل مبكرة من المشروع، أصبح من الأسهل ترتيب أولوياتها وتخصيص الموارد اللازمة لمواجهتها.
في هذا المقال، نستعرض أبرز أنواع مخاطر إدارة المشاريع، وأهم الأدوات المستخدمة لتحديدها وتقييمها، والخطوات العملية لإدارة المخاطر وتقليل تأثيرها على الوقت والتكلفة والأداء وأهداف المشروع.
ما هي مخاطر إدارة المشاريع؟
مخاطر إدارة المشاريع هي أحداث أو ظروف غير مؤكدة قد تؤثر في أهداف المشروع من حيث النطاق أو الوقت أو التكلفة أو الجودة. وتهدف إدارة المخاطر إلى تحديد هذه الاحتمالات وتحليلها ووضع استجابات مناسبة لها قبل حدوثها أو عند ظهور مؤشرات عليها.
وتختلف طبيعة المخاطر من مشروع إلى آخر وفق حجم المشروع وقطاعه وأهدافه وبيئته التشغيلية، كما قد تختلف الأولويات خلال مراحل المشروع المختلفة وفق نماذج دورة حياة المشروع.
إدارة المخاطر الناجحة لا تعني إلغاء المجهول من مسار المشروع، بل تعني امتلاك الرؤية الاستباقية لتحويل التحديات المحتملة إلى قرارات مدروسة تحمي الوقت والتكلفة والجودة.
ما أبرز أنواع مخاطر إدارة المشاريع؟
تتعدد أنواع مخاطر إدارة المشاريع، وقد تتداخل بعض المخاطر مع بعضها نتيجة ارتباط الوقت والتكلفة والأداء والتشغيل. لذلك، من المهم تصنيفها بطريقة تساعد فريق المشروع على فهم مصادرها وتحديد الاستجابة المناسبة لكل منها.
1. المخاطر التشغيلية
ترتبط المخاطر التشغيلية بالعمليات اليومية والموارد والأنظمة المستخدمة في تنفيذ المشروع. وقد تنتج عن نقص الموظفين أو ضعف التدريب، أو عدم كفاءة العمليات الداخلية، أو تعطل الأنظمة والبرمجيات، أو مشكلات مرتبطة بالمشتريات والإنتاج والتوزيع.
ومن أمثلة مصادر المخاطر التشغيلية:
- نقص الموارد البشرية أو غياب الموظفين.
- عدم كفاية التدريب.
- فشل أو تأخر بعض العمليات الداخلية.
- تعطل الأنظمة أو البرامج المستخدمة في المشروع.
- مشكلات الموردين أو عمليات التوريد.
- أحداث خارجية تؤثر في العمليات اليومية.
2. المخاطر الاستراتيجية
ترتبط المخاطر الاستراتيجية بالقرارات والأهداف والتوجه العام للمشروع. وقد تظهر نتيجة سوء تقدير احتياجات العملاء، أو عدم مواكبة التغيرات في السوق، أو تغير أهداف المؤسسة، أو اتخاذ قرارات لا تتوافق مع البيئة التنافسية.
كما يمكن أن تتأثر المشاريع بالتغيرات الإدارية والتنظيمية التي تؤدي إلى تعديل الأولويات أو إعادة توجيه الموارد.
3. المخاطر المالية ومخاطر التكلفة
تتعلق المخاطر المالية بقدرة المشروع على الالتزام بالميزانية والتكاليف المقدرة. وقد تحدث بسبب عدم دقة تقديرات التكلفة، أو ارتفاع أسعار المواد والخدمات، أو زيادة النفقات التشغيلية، أو الحاجة إلى موارد إضافية.
وقد تؤثر المخاطر المالية في جوانب أخرى من المشروع، مثل الجدول الزمني والأداء، خصوصًا عندما يؤدي تجاوز الميزانية إلى تأخير بعض الأنشطة أو تقليل الموارد المتاحة للتنفيذ.
4. مخاطر الجدولة والأداء
ترتبط مخاطر الجدولة باحتمالية عدم إنجاز الأنشطة والمهام في المواعيد المحددة، بينما ترتبط مخاطر الأداء بعدم تحقيق النتائج أو المتطلبات المستهدفة للمشروع.
وقد يحدث التأخير نتيجة سوء تقدير مدة المهام، أو نقص الموارد، أو اعتماد بعض الأنشطة على إنجاز أنشطة أخرى، أو ظهور مشكلات غير متوقعة أثناء التنفيذ.
أما مخاطر الأداء فقد تظهر حتى عند اكتمال المشروع ضمن الميزانية والجدول الزمني، إذا لم يحقق النتائج أو المعايير المطلوبة.
5. المخاطر القانونية والحوكمة
تشمل المخاطر القانونية والحوكمة الالتزامات المرتبطة بالعقود والقوانين واللوائح والمعايير التنظيمية، إضافة إلى المخاطر الناتجة عن ضعف آليات اتخاذ القرار والرقابة داخل المؤسسة.
وقد تؤدي مخالفة المتطلبات القانونية أو التعاقدية إلى نزاعات أو تكاليف إضافية أو تأخير في تنفيذ المشروع.
ويمكن أن يساهم إشراك المسؤولين وأصحاب القرار في التخطيط الاستراتيجي ووضع آليات واضحة للرقابة في تقليل بعض مخاطر الحوكمة.
6. المخاطر السوقية والخارجية
ترتبط المخاطر السوقية بالعوامل الاقتصادية والتجارية التي قد تؤثر في المشروع، مثل تغير أسعار الصرف وأسعار الفائدة أو تغير أسعار المنتجات والمواد.
أما المخاطر الخارجية فتشمل الأحداث التي تقع خارج نطاق سيطرة فريق المشروع، مثل الكوارث الطبيعية، والتغيرات التنظيمية، والأحداث الصحية، والاضطرابات التي تؤثر في توفر العمالة أو سلاسل التوريد.
وتتطلب هذه المخاطر متابعة مستمرة للبيئة المحيطة بالمشروع وتحديث خطط الاستجابة عند ظهور تغيرات جديدة.
أنواع مخاطر إدارة المشاريع باختصار
يساعد الجدول التالي على مقارنة أبرز أنواع المخاطر ومصادرها والتأثيرات المحتملة لها:
| نوع المخاطر | مثال | التأثير المحتمل |
| المخاطر التشغيلية | تعطل نظام أو نقص الموظفين | تعطّل العمليات |
| المخاطر الاستراتيجية | تغير أهداف المشروع | التأثير في النتائج واتجاه المشروع |
| المخاطر المالية والتكلفة | تجاوز الميزانية | ارتفاع التكاليف |
| مخاطر الجدولة والأداء | تأخر مهمة رئيسية | تأخير التسليم أو عدم تحقيق النتائج |
| المخاطر القانونية والحوكمة | مخالفة عقد أو لائحة | نزاعات أو تكاليف إضافية |
| المخاطر السوقية والخارجية | تغير الأسعار أو حدوث ظرف خارجي | زيادة عدم اليقين والتكاليف |
ولا يعني تصنيف الخطر ضمن نوع واحد أنه منفصل تمامًا عن بقية المخاطر؛ فقد يؤدي خطر معين إلى ظهور مخاطر أخرى مرتبطة به، مثل تأثير نقص الموارد في التكلفة والجدول الزمني والأداء.
ما أهم أدوات تحديد وتقييم مخاطر المشاريع؟
يصعب التنبؤ بجميع المخاطر، لكن استخدام أدوات منظمة يساعد فريق المشروع على اكتشاف التحديات المحتملة وتقييمها وترتيب أولوياتها.
سجل المخاطر
يُعد سجل المخاطر من الأدوات الأساسية في إدارة المخاطر، حيث يتم توثيق المخاطر المحتملة مع وصفها واحتمالية حدوثها وتأثيرها والمسؤول عن متابعتها والإجراءات المقترحة للاستجابة لها.
ومن المفيد مراجعة سجل المخاطر بشكل دوري، لأن طبيعة المخاطر قد تتغير مع انتقال المشروع من مرحلة إلى أخرى.
مصفوفة تقييم المخاطر
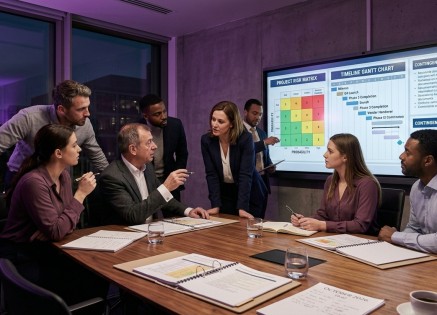
تساعد مصفوفة المخاطر على تصنيف المخاطر وفق عاملين رئيسيين هما احتمالية الحدوث وحجم التأثير.
ويمكن استخدام مصفوفات بأحجام مختلفة، مثل 3×3 أو 4×4 أو 5×5، وفق طبيعة المشروع ومستوى التفصيل المطلوب. ويساعد هذا الأسلوب الفريق على تحديد المخاطر التي تحتاج إلى اهتمام وموارد أكبر.
تحليل SWOT
يعرف تحليل SWOT بأنه إطار لتحليل نقاط القوة والضعف والفرص والتهديدات. ويمكن استخدامه لفهم العوامل الداخلية والخارجية التي قد تؤثر في المشروع ودعم عملية تحديد المخاطر والفرص.
ولا يقتصر استخدام التحليل على تحديد التهديدات، بل يمكن أن يساعد أيضًا في فهم نقاط القوة التي يمكن الاستفادة منها والفرص التي قد تدعم أهداف المشروع.
تحليل مونت كارلو
يستخدم تحليل مونت كارلو المحاكاة الاحتمالية لدراسة مجموعة من السيناريوهات المحتملة، ويمكن أن يساعد في فهم تأثير عدم اليقين في نتائج مثل التكلفة والمدة الزمنية للمشروع.
ويُستخدم هذا النوع من التحليل بصورة أكبر عندما تكون هناك بيانات وافتراضات مناسبة تسمح بإجراء المحاكاة وتفسير نتائجها.
تقنية دلفي
تعتمد تقنية دلفي على جمع آراء مجموعة من الخبراء بصورة منظمة بهدف الوصول إلى تقديرات أو رؤى تساعد في التعامل مع المسائل التي تتسم بدرجة مرتفعة من عدم اليقين.
ويمكن استخدامها عند الحاجة إلى الاستفادة من خبرات متخصصة في تحديد المخاطر أو تقدير احتمالية حدوثها وتأثيرها.
كيف تتم إدارة مخاطر المشروع؟
يمكن تنظيم عملية إدارة مخاطر المشاريع في مجموعة من المراحل المتتابعة التي تساعد فريق المشروع على الانتقال من اكتشاف الخطر إلى التعامل معه ومراقبته:
1. تحديد المخاطر
ابدأ بتحديد الأحداث والظروف التي قد تؤثر في أهداف المشروع، واستفد من خبرات أعضاء الفريق وأصحاب المصلحة والبيانات السابقة.
2. تحليل الاحتمالية والتأثير
قيّم احتمال حدوث كل خطر وحجم تأثيره في الوقت والتكلفة والنطاق والجودة والأداء.
3. ترتيب الأولويات
لا تحتاج جميع المخاطر إلى المستوى نفسه من الاهتمام، لذلك يجب تحديد المخاطر الأكثر أهمية وفق احتمالية حدوثها وحجم تأثيرها.
4. تحديد الاستجابة
ضع الإجراء المناسب لكل خطر، سواء من خلال تجنب الخطر أو تقليل احتمالية حدوثه أو الحد من تأثيره أو إعداد خطة للتعامل معه في حال وقوعه.
5. المراقبة والتحديث
لا تنتهي إدارة المخاطر بمجرد إعداد سجل المخاطر، بل يجب مراجعته وتحديثه طوال دورة حياة المشروع، مع إضافة المخاطر الجديدة وإغلاق المخاطر التي لم تعد قائمة.
كيف تتعامل مع مخاطر المشروع وتقلل تأثيرها؟
تساعد مجموعة من الممارسات على تحسين قدرة فريق المشروع على التعامل مع المخاطر وتقليل تأثيرها، ومن أبرزها:
- تحديد المخاطر مبكرًا: دراسة التحديات المحتملة قبل بدء التنفيذ وأثناء المراحل الأولى للمشروع.
- تقييم الاحتمالية والتأثير: ربط كل خطر باحتمالية حدوثه وحجم العواقب المحتملة.
- إعداد خطط الاستجابة والطوارئ: تحديد الخطوات التي يجب تنفيذها عند وقوع المخاطر ذات التأثير المرتفع.
- تخصيص الموارد والمسؤوليات: تحديد الأشخاص المسؤولين عن متابعة المخاطر وتوفير الموارد اللازمة للاستجابة لها.
- مراقبة سجل المخاطر: مراجعة المخاطر وتحديث حالتها وإضافة أي مخاطر جديدة تظهر أثناء تنفيذ المشروع.
- الاستفادة من الأدوات الرقمية: استخدام برامج إدارة المشاريع لتسهيل متابعة المهام والموارد والمخاطر والجدول الزمني.
- تطوير مهارات فريق المشروع: الاستثمار في التدريب المهني يساعد العاملين على فهم منهجيات إدارة المخاطر وتطبيقها بصورة أكثر تنظيمًا، ويمكن الاستفادة من دورات إدارة مشاريع في دبي.
وتساعد هذه الممارسات على جعل إدارة المخاطر جزءًا مستمرًا من إدارة المشروع بدلًا من التعامل معها فقط بعد حدوث المشكلة.
ما أهمية إدارة مخاطر المشاريع؟
تساعد إدارة المخاطر على تحسين قدرة فريق المشروع على الاستعداد للتحديات قبل تحولها إلى مشكلات تؤثر في النتائج. كما توفر إطارًا أكثر وضوحًا لاتخاذ القرارات وتحديد الأولويات وتخصيص الموارد.
ومن أبرز فوائد إدارة المخاطر:
- اكتشاف التهديدات المحتملة في وقت مبكر.
- تحسين التخطيط للوقت والتكلفة والموارد.
- دعم اتخاذ القرارات المبنية على المعلومات.
- تقليل المفاجآت أثناء تنفيذ المشروع.
- تحسين القدرة على الاستجابة للمشكلات.
- تعزيز متابعة أداء المشروع وأهدافه.
الخلاصة
تُعد مخاطر إدارة المشاريع جزءًا طبيعيًا من بيئة تنفيذ المشاريع، لكن تحديدها وتحليلها والتعامل معها بصورة منهجية يساعد فريق المشروع على الاستعداد للتحديات وتقليل تأثيرها المحتمل.
وتبدأ إدارة المخاطر الفعالة بتحديد المخاطر، ثم تقييم احتمالية حدوثها وتأثيرها، وترتيب أولوياتها، ووضع استجابات مناسبة، ومراقبتها طوال دورة حياة المشروع. ومن خلال هذه الممارسات، يمكن تحسين التخطيط للوقت والتكلفة والموارد ودعم قدرة المشروع على تحقيق أهدافه.
بحث
الأسئلة الشائعة
هي أحداث أو ظروف غير مؤكدة يمكن أن تؤثر في أهداف المشروع، مثل التكلفة أو الوقت أو النطاق أو الجودة أو الأداء. وتهدف إدارة المخاطر إلى تحديد هذه الأحداث وتحليلها والاستجابة لها.
تشمل الأنواع الرئيسية المخاطر التشغيلية، والاستراتيجية، والمالية، ومخاطر الجدولة والأداء، والمخاطر القانونية والحوكمة، والمخاطر السوقية والخارجية.
يتم تحليل المخاطر من خلال تقييم احتمالية حدوثها وحجم تأثيرها في أهداف المشروع، ثم ترتيبها وفق مستوى الأولوية وتحديد الاستجابة المناسبة لكل خطر.
سجل المخاطر هو وثيقة تستخدم لتسجيل المخاطر المحتملة في المشروع، وتتضمن عادة وصف الخطر واحتمالية حدوثه وتأثيره وإجراءات الاستجابة والمسؤول عن متابعته.
هي أداة تساعد على تصنيف المخاطر وفق احتمالية حدوثها وحجم تأثيرها، وتستخدم لمساعدة فريق المشروع على تحديد المخاطر التي تحتاج إلى اهتمام أكبر.
يمكن تقليل المخاطر من خلال تحديدها مبكرًا، وتحليل احتمال حدوثها وتأثيرها، ووضع خطط استجابة وطوارئ، وتخصيص المسؤوليات والموارد، ومراجعة سجل المخاطر باستمرار.
احتمالية الخطر تشير إلى مدى إمكانية حدوثه، بينما يشير التأثير إلى حجم النتائج التي قد تترتب عليه إذا حدث. ويساعد الجمع بين العاملين على تحديد أولوية التعامل مع الخطر.
لأن المخاطر تتغير مع مراحل المشروع. فقد تظهر مخاطر جديدة، أو تتغير احتمالية حدوث مخاطر قائمة، أو تصبح بعض المخاطر غير مؤثرة، لذلك يحتاج السجل إلى مراجعة وتحديث مستمرين.